// analyse
Aimants américains : l’usine a ouvert, son grand client s’est retiré
Garanties de lectureDatée, sourcée, sans tracker
Niveaux de preuveProfondeur 3 : source liée · 3 niveaux détectés
Sommaire et notions11 étapes · 2 notions
Analyse complète
Enquête arrêtée au 24 octobre 2026. Les comptes semestriels analysés couvrent janvier à juin 2026 ; ils ont été rendus publics dans un dépôt réglementaire d’octobre.
Le 15 juillet 2026, des responsables de Caroline du Sud inaugurent à Sumter une usine présentée comme une pièce maîtresse de la reconquête américaine des aimants à terres rares. Ses lignes fabriquent déjà des aimants destinés notamment aux moteurs électriques. Deux semaines plus tôt, General Motors avait cependant notifié la fin du contrat appelé à absorber l’essentiel de sa capacité. Huit jours avant la cérémonie, le fabricant avait engagé un arbitrage. S01 S04 S08
La scène résume une difficulté majeure de la politique industrielle : on peut construire une usine, recruter les équipes, installer les équipements et encore ignorer qui achètera assez longtemps sa production pour rembourser les capitaux mobilisés. Une filière d’aimants permanents exige des investissements lourds, du savoir-faire et des matières premières soigneusement préparées. Elle a aussi besoin de commandes dont le prix et le calendrier permettent de couvrir ses coûts fixes. Quand la demande du premier client se dérobe, la question de la souveraineté industrielle devient celle du partage d’un risque commercial.
Les documents déposés par Energy Fuels auprès de la Securities and Exchange Commission (SEC) permettent de suivre ce risque beaucoup plus loin que la dépêche annonçant la rupture. Ils racontent un conflit sur le calcul des compensations d’une capacité sous-utilisée, des recettes industrielles en hausse, une trésorerie aidée par la vente d’un crédit d’impôt, une abstention temporaire de recours consentie par les prêteurs, puis une acquisition dont les modalités doivent tenir compte du litige. Le dossier dit aussi où l’enquête doit s’arrêter : le contrat intégral et les pièces d’arbitrage ne sont pas publics. S01 S02 S11
Les aimants permanents, de la mine au moteur
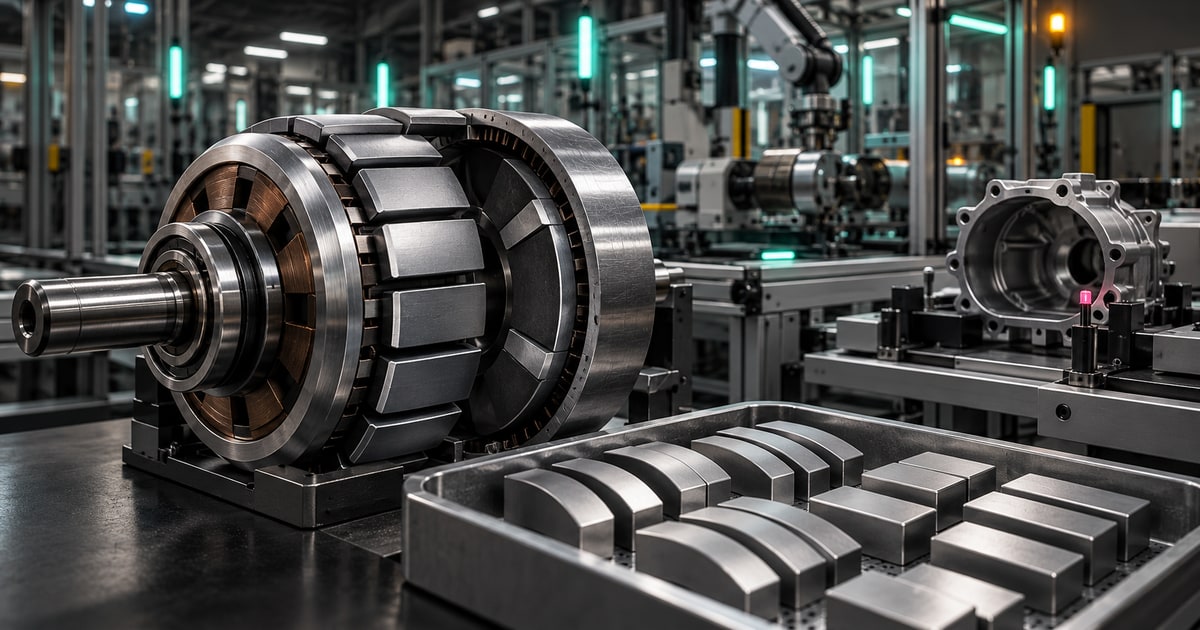
Dans un moteur électrique, les aimants permanents maintiennent un champ magnétique sans alimentation électrique propre. En interaction avec les bobinages, ce champ contribue à créer le couple qui fait tourner le moteur. Les alliages à base de néodyme, de praséodyme et de fer permettent de fabriquer des aimants particulièrement puissants et compacts. Les produits ne se limitent d’ailleurs pas à l’automobile : l’industrie, la robotique, la défense et certaines éoliennes utilisent des familles d’aimants comparables, avec des spécifications différentes. S12
La difficulté se déplace le long de la chaîne. Il faut extraire un minerai, séparer chimiquement les éléments recherchés, produire les oxydes, les transformer en métaux puis en alliages et, enfin, fabriquer des aimants frittés avec une précision adaptée aux exigences du client. Maîtriser une étape ne donne pas automatiquement accès aux autres.
L’Agence internationale de l’énergie (AIE) estime qu’en 2024 la Chine assurait 60 % de la production minière mondiale des terres rares utilisées dans les aimants, 91 % du raffinage et 94 % de la production d’aimants permanents frittés. Ces pourcentages portent sur trois activités différentes. Leur progression le long de la chaîne montre pourquoi ouvrir une seule usine d’aimants constitue un progrès industriel sans supprimer immédiatement toutes les dépendances amont. S12
Méthode et périmètre
Schéma fonctionnel, sans proportion chiffrée ni garantie d’approvisionnement de bout en bout. Les installations mentionnées par les entreprises sont distinguées des mines et extensions encore en projet. Le projet Donald en Australie ne vaut pas production actuelle. Source : AIE, communication Energy Fuels, communiqué e-VAC de décembre 2025.
À Sumter, e-VAC a investi dans la dernière étape industrielle lourde : les aimants frittés de haute performance. L’entreprise a annoncé ses premières expéditions américaines le 12 décembre 2025 et précise qu’elle reçoit une partie de ses matières premières d’un partenariat avec MP Materials, dont le site de Mountain Pass se trouve en Californie. Cette information montre un débouché amont identifiable, mais la provenance d’une ressource minière ne suffit pas à décrire à elle seule tous les lieux de séparation, de métallurgie et de préparation des alliages. S14
L’annonce d’Energy Fuels ajoute une ambition plus vaste, du minerai aux aimants, en reliant des opérations américaines, allemandes, sud-coréennes et australiennes. Elle réunit des sites existants et des projets à développer. Une chaîne alliée peut réduire l’exposition à un fournisseur dominant, mais sa robustesse demande de vérifier les capacités effectives et les accords entre étapes. Le schéma distingue donc les opérations actuelles des projets que le groupe envisage. S01 S09
Une capacité de 2 000 tonnes construite autour d’un client
L’usine dispose d’une capacité nominale annoncée d’environ 2 000 tonnes d’aimants par an. Cette valeur décrit ce que les équipements sont conçus pour produire à régime établi ; elle n’indique ni les tonnages effectivement sortis des lignes, ni leur qualité commerciale, ni les quantités achetées. Le constructeur décrit un potentiel de montée à 4 000 tonnes sans infrastructure supplémentaire, selon le dépôt, et jusqu’à 12 000 tonnes moyennant des investissements supplémentaires et des débouchés appropriés. S01 S09
Selon Reuters, le directeur général de VAC indiquait en septembre 2025 que près de 90 % de la production envisagée était destinée à General Motors, le solde pouvant répondre à d’autres besoins, notamment publics. Rapportée, à titre d’illustration, à 2 000 tonnes nominales, cette proportion représente environ 1 800 tonnes par an. Le calcul permet de mesurer la concentration du débouché envisagé. Il ne donne ni le tonnage minimum juridiquement garanti par GM ni la production effective de 2026. Aucun de ces deux montants n’est établi dans le dossier public. S04
Méthode et périmètre
2 000 t/an × 90 % = 1 800 t/an ; le solde illustratif est de 200 t/an. Il s’agit d’une ventilation hypothétique de capacité à pleine charge à partir d’une déclaration rapportée par Reuters. Aucun minimum contractuel, tonnage livré ou manque à gagner n’est déduit de ce graphique.
Pour comprendre l’importance de cette concentration, il faut regarder la structure de coûts. Une usine de fabrication d’aimants supporte des dépenses qu’elle continue de payer lorsque les commandes ralentissent : personnel qualifié, entretien, contrôle qualité, amortissement des installations et remboursement des prêts. Les matières premières et une partie de l’énergie varient davantage avec la production. Lorsque des machines tournent à mi-régime, leurs coûts fixes se répartissent sur moins de pièces, ce qui renchérit chacune d’elles.
Un accord d’enlèvement de production, ou offtake agreement, peut réduire ce risque. Un grand client s’engage à acheter certaines quantités ou, selon le contrat, à contribuer aux coûts d’une capacité réservée. Le fabricant obtient un socle économique plus lisible ; les banques peuvent s’appuyer sur lui pour financer l’usine. Mais le contrat exact décide qui paie lorsque les volumes commandés restent inférieurs aux prévisions, et ce que chaque partie peut faire si le marché évolue.
Avril : le conflit commence avant l’inauguration
Le document SEC est explicite sur le cœur du désaccord. Le litige apparaît en avril 2026 et concerne principalement le calcul des compensations pour capacité de production sous-utilisée selon différentes bases contractuelles. Le client notifie une résiliation le 1er juillet 2026. Le 7 juillet, e-VAC saisit l’arbitrage afin d’obtenir une déclaration selon laquelle cette résiliation est contraire au contrat et le versement des sommes qui seraient dues jusqu’à son terme. Ce sont les prétentions du fabricant ; aucune sentence publique ne permet aujourd’hui de les valider. S01 S02
Le nom du client ne figurait pas dans la description initiale d’Energy Fuels. Le dépôt trimestriel de GM précise cependant qu’un fournisseur de composants de moteurs de traction électriques a engagé, en juillet, un arbitrage après la fin d’un accord d’approvisionnement. Reuters a recoupé les deux déclarations avec une personne connaissant le dossier et identifié GM comme le cocontractant d’e-VAC. Ni GM ni Energy Fuels n’ont rendu publiques les clauses pertinentes, invoquant la confidentialité de la procédure. S03 S04
Cette différence entre un volume espéré et une compensation éventuellement due est le centre économique de l’affaire. Si le client pouvait commander moins tout en acquittant une somme couvrant les capacités réservées, l’usine disposait d’une protection partielle contre les variations de la demande. Si la compensation dépend d’une autre formule ou si le client dispose d’un droit de résiliation, le même investissement expose davantage son exploitant et ses prêteurs. Nous connaissons l’existence d’un désaccord sur ces mécanismes, mais pas les formules à appliquer. Il serait donc trompeur d’estimer des dommages-intérêts en multipliant 1 800 tonnes par un prix supposé.
Méthode et périmètre
Dates d’événements : contrat janvier 2023 ; financement annoncé septembre 2024 ; premières livraisons décembre 2025 ; désaccord avril 2026 ; projet de rachat signé le 23 juin ; notification le 1er juillet ; arbitrage le 7 juillet ; inauguration le 15 juillet ; abstention temporaire de recours le 24 septembre ; avenant au rachat signé le 13 octobre. Les durées de 14 et 8 jours sont des différences de calendrier.
L’inauguration de juillet ne peut effacer cette chronologie. VAC explique qu’il s’agissait d’une cérémonie marquant une montée en cadence déjà engagée. Son communiqué daté du 16 juillet fait état de 130 emplois industriels à temps plein, avec une ambition de 300 postes, et d’un accord avec la Defense Logistics Agency pour fournir des blocs d’aimants. Le volume de cet accord n’est pas indiqué. L’entreprise possède donc un outil de production et d’autres perspectives commerciales ; les documents disponibles ne permettent pas d’établir qu’ils remplaceraient les besoins initialement associés à GM. S08
Les aides publiques et le financement bancaire de Sumter
Le montage de Sumter réunit plusieurs soutiens qu’il serait tentant d’additionner pour produire un chiffre spectaculaire. Leurs fonctions économiques sont pourtant distinctes.
La Caroline du Sud annonçait fin 2023 plus de 500 millions de dollars d’investissement projeté et 300 créations d’emplois envisagées. Ce montant correspond à la communication sur l’enveloppe industrielle attendue à l’époque ; il ne fournit pas un état audité du coût final de l’usine. Le département américain de la Défense a conclu un accord prévoyant 94,1 millions de dollars pour les équipements, les installations et la mise en production. Le montant contractualisé ne se confond pas avec ce qui a été versé à une date précise : VAC indique, par exemple, avoir encaissé environ 4,5 millions de dollars de cette aide au premier semestre 2026. S05 S02
Le conseil de développement économique de Caroline du Sud a également attribué 13 millions de dollars au comté de Sumter et 2 millions au titre du programme LocateSC, pour du foncier et des infrastructures bénéficiant au projet. Leur destinataire public et leur emploi sont importants : ce ne sont pas 15 millions de trésorerie libre déposés sur le compte d’e-VAC. Une autre décision, annoncée en avril 2024, accorde 111,9 millions de dollars de crédit d’impôt fédéral Section 48C. Le crédit peut être monétisé, ce qu’a fait VAC en 2026, avec des frais et un produit net différents du montant initial annoncé. S05 S06 S02
En septembre 2024, Ara Partners annonce pour sa part 335 millions de dollars de financement bancaire dit sans recours au sponsor. Les comptes en précisent la composition : 300 millions de prêt de construction devenu prêt à terme, 18 millions de ligne renouvelable, 17 millions de facilité de lettre de crédit destinée à la réserve du service de la dette. La dernière composante est une garantie bancaire, et la ligne renouvelable était intégralement disponible au 30 juin 2026. La totalité de l’annonce de 335 millions ne doit donc pas être assimilée à un décaissement initial. Le prêt de 300 millions, lui, était tiré en totalité, à un taux variable indexé sur le SOFR avec une marge de trois points, et échéance finale au 31 mars 2031. S07 S01 S02
Méthode et périmètre
En USD nominaux aux dates des annonces. Les 335 M$ de dette correspondent à 300 + 18 + 17 et comprennent une lettre de crédit, qui ne représente pas un encaissement. Les 94,1 M$ sont un montant contractuel DoD ; les 111,9 M$ un crédit d’impôt attribué ; les 15 M$ des subventions au comté pour infrastructures. Aucune somme totale n’est calculée, car les catégories et calendriers diffèrent.
L’expression sans recours signifie en principe que les prêteurs s’appuient d’abord sur les actifs et les flux du projet, plutôt que sur une garantie illimitée de son actionnaire. Les conventions exactes et les exceptions méritent toujours examen. Dans un tel montage, un contrat commercial de longue durée peut être presque aussi précieux qu’une machine : c’est lui qui aide à établir que l’usine produira assez de trésorerie pour servir sa dette. La rupture du client dominant déplace donc le problème de la stratégie d’achat de GM vers les comptes du fabricant, les covenants bancaires et, potentiellement, les négociations avec l’acquéreur.
Le premier semestre montre une activité industrielle réelle
La publication du 13 octobre fournit pour la première fois une photographie consolidée récente de VAC, groupe allemand dont e-VAC constitue l’activité américaine. Au premier semestre 2026, son chiffre d’affaires passe de 156,863 à 211,489 millions d’euros par rapport au premier semestre 2025, soit 54,626 millions de plus. La direction attribue 38,050 millions de cette hausse au démarrage commercial de Sumter. Cette contribution représente environ 69,7 % de la progression du chiffre d’affaires du groupe, ce qui confirme l’importance de l’usine dans la dynamique industrielle. Elle ne renseigne toutefois pas sur le tonnage expédié ni sur l’identité de chaque acheteur. S01 S02
La marge brute du groupe passe d’environ −5,6 % à +7,9 %. Le site américain contribue à cette amélioration selon la direction. Dans le même temps, la perte opérationnelle s’aggrave de 25,452 à 34,469 millions d’euros. Les frais administratifs progressent de 24,292 millions, notamment sous l’effet des prestations juridiques et comptables liées au litige et aux opérations stratégiques. Ces chiffres appartiennent au périmètre consolidé de VAC : ils ne permettent pas d’isoler la rentabilité autonome de Sumter. S01 S02
Méthode et périmètre
Chiffres d’affaires et résultats consolidés IFRS, six mois clos au 30 juin, en millions d’euros. Variation : 211,489 – 156,863 = 54,626 M€ ; contribution incrémentale attribuée à Sumter : 38,050 M€, soit 69,66 % de la variation. Aucune déduction sur la marge individuelle du site.
Le contraste explique pourquoi il serait inexact de présenter la société comme une coquille vide subventionnée. Une usine fonctionne, elle contribue à la croissance des ventes et sa mise en route améliore la marge industrielle consolidée. Le conflit commercial intervient précisément au moment où le modèle devait démontrer qu’une production nationale pouvait être exploitée durablement. C’est aussi la raison pour laquelle la compensation d’une capacité inutilisée devient si importante : le succès technique du démarrage ne remplace pas une visibilité sur les commandes futures.
Le crédit d’impôt rend la trésorerie plus difficile à lire
Le tableau des flux de trésorerie réserve une autre surprise. VAC déclare +30,103 millions d’euros de trésorerie d’exploitation au premier semestre 2026, contre −19,386 millions un an plus tôt. Le commentaire de gestion indique que cette amélioration vient principalement de la vente de son crédit d’impôt transférable Section 48C, dont le produit net atteint 81,546 millions d’euros. En euros, le produit brut équivaut à 87,005 millions ; les frais d’arrangement et d’assurance réduisent le montant reçu. S01 S02
Le transfert mérite une explication. Un crédit d’impôt constitue un avantage fiscal reconnu selon des conditions légales. Certaines entreprises peuvent le céder à un tiers contre de la trésorerie immédiate. L’entreprise encaisse alors une somme sans attendre de pouvoir utiliser elle-même tout le crédit. La vente a un coût et, surtout, ce revenu exceptionnel n’est pas reproductible chaque semestre au seul motif que l’usine produit davantage.
À titre pédagogique, soustraire 81,546 millions du flux opérationnel publié de 30,103 millions laisse −51,443 millions d’euros. Ce résidu n’est pas un indicateur comptable officiel de cash-flow récurrent : une réconciliation rigoureuse demanderait de retraiter les mouvements de créances, les autres variations du besoin en fonds de roulement, le calendrier des encaissements et la présentation IFRS de la cession. Le calcul visualise l’importance exceptionnelle de la ressource fiscale dans la période. S02
Méthode et périmètre
Flux de trésorerie d’exploitation publié : +30,103 M€ ; produit net de transfert de crédits 48C : +81,546 M€ ; différence arithmétique −51,443 M€. Cette soustraction n’est ni une mesure IFRS ni un flux ajusté certifié. Le texte de gestion attribue l’amélioration du CFO principalement à cette opération, compensée notamment par une hausse des créances clients.
Les comptes indiquent, au 30 juin 2026, 69,5 millions d’euros de liquidité disponible, dont 43,7 millions de trésorerie et 25,8 millions de lignes engagées non tirées. Le groupe précise qu’il respectait alors les clauses financières de ses emprunts. Après juin et jusqu’au 25 septembre, date d’autorisation des comptes, Ara Partners a apporté 28,4 millions de dollars de prêts additionnels. Les lettres de soutien couvrent la période allant jusqu’au 30 septembre 2027 : plafond de 43,5 millions d’euros pour TopCo allemand, engagement e-VAC sans plafond monétaire dans le texte publié. Ces lettres restent distinctes de liquidités déjà encaissées. Ces ressources participent au plan de continuité d’exploitation présenté par la direction, dans un contexte de risque contractuel et de besoins de financement persistants. S02
Le 24 septembre 2026, e-VAC et l’ensemble du syndicat prêteur ont signé un accord de forbearance, ou abstention temporaire de recours, visant des événements de défaut spécifiés, dont des conséquences de la résiliation contestée. Le principal de 300 millions de dollars et la maturité du prêt restent inchangés. Au 25 septembre, les prêteurs avaient accepté de suspendre certains recours ; aucune accélération ni demande de remboursement n’était intervenue. S02
Le point de fragilité reste observable. Un soutien actionnarial, un crédit d’impôt encaissé ou un accord d’abstention temporaire de recours peuvent financer une phase de transition. À terme, une usine doit faire payer ses aimants à un prix et à des volumes suffisants pour couvrir ses frais et ses investissements de renouvellement. Les solutions transitoires gagnent du temps pour retrouver ce marché.
Une acquisition à 1,9 milliard dont le prix doit désormais absorber le risque
Le 23 juin, Energy Fuels annonçait un accord pour acheter VAC à Ara Partners pour une valeur de capitaux propres présentée à environ 1,9 milliard de dollars, calculée à partir du cours de l’action Energy Fuels alors utilisé. Cette opération donne du sens à un assemblage industriel : Energy Fuels exploite des activités américaines de traitement des terres rares et a acquis en août 2026 Australian Strategic Materials, qui dispose notamment d’une usine de métaux en Corée du Sud. L’acquisition de VAC, toujours non finalisée au 24 octobre, pourrait apporter l’étape aval des aimants. S09 S01
La chronologie pose un problème de valorisation. Le contrat de GM est contesté avant la signature de juin, la résiliation arrive en juillet, puis les acheteurs et vendeurs signent un avenant le 13 octobre pour clarifier notamment les conséquences financières du litige, une éventuelle transaction et le remboursement des emprunts. Les dispositions publiques font apparaître des mécanismes d’ajustement potentiels, sans fixer un montant de récupération certain ni un nouveau prix définitif. S01 S11
Le tableau pro forma déposé avec les comptes propose une photographie non auditée et provisoire, sur la base de l’action à 11,35 dollars au 25 septembre : 1,786 milliard de dollars de contrepartie calculée. Il combine la valeur estimée des actions ordinaires remises, des actions préférentielles éventuelles, une composante en numéraire et le remboursement prévu d’une dette européenne déclenché par le changement de contrôle. À l’intérieur des 718 millions de dollars de cash envisagé, 379 millions sont destinés au vendeur, 300 millions au remboursement du crédit américain de Sumter et 39 millions à un séquestre. Les 300 millions figurent déjà dans les 718 millions. Les compter une seconde fois fabriquerait un prix imaginaire. S10
Méthode et périmètre
Répartition annoncée : 379 + 300 + 39 = 718 M$. Total pro forma : 747,432 M$ d’actions ordinaires + 135 M$ de préférentielles estimées + 718 M$ de cash + 185,948 M$ de dette européenne à rembourser = 1 786,380 M$. Base : cours de clôture de 11,35 $ au 25 septembre 2026, comptes pro forma non audités ; acquisition conditionnelle et prix susceptible d’ajustement.
Cette architecture révèle le déplacement possible du risque. Les investisseurs initiaux peuvent céder leur participation, les prêteurs du projet peuvent être remboursés lors du changement de contrôle et le nouvel acquéreur peut reprendre une usine dont les machines restent utiles mais dont le carnet de commandes est moins assuré. Sa décision dépendra du prix final, des perspectives de nouveaux clients et du résultat de l’arbitrage. Aucun document consulté ne permet de calculer aujourd’hui sa rentabilité future.
Les arguments commerciaux de GM et les débouchés alternatifs
Le droit d’un fabricant à sécuriser ses débouchés ne crée pas automatiquement une obligation illimitée d’achat pour son client. L’automobile évolue vite : modèles modifiés, changement de motorisation, recul ou décalage des ventes, nouvelles spécifications, concurrence sur les coûts. GM a publié des charges liées au réajustement de ses activités électriques. L’AIE constate de son côté une faiblesse relative du marché américain des véhicules électriques après la fin de certains crédits fédéraux, alors que le marché mondial a continué de croître en 2025. Ces éléments rendent plausible une révision des volumes prévus. Ils ne démontrent pas le motif précis de la notification de GM. S03 S13
Une clause de compensation peut se discuter légitimement sur sa méthode : capacité réellement disponible, coûts évités, investissements initialement demandés, seuils garantis, éventuelle modification des programmes. Sans le texte intégral, impossible d’évaluer les droits respectifs. GM pourrait considérer qu’il a exercé une faculté contractuelle ou contester la formule utilisée. e-VAC soutient l’inverse et demande le paiement de ses droits sur la durée résiduelle. L’arbitrage doit départager ces positions. S01 S03
L’autre objection est industrielle : l’usine dispose d’une expertise rare, d’un soutien public et d’un accord annoncé pour des aimants destinés à la défense. Une partie de la demande peut se reporter vers d’autres constructeurs, l’industrie ou des programmes publics. Il faut cependant qualifier des pièces pour chaque client, satisfaire ses exigences techniques et parfois adapter les lignes. Le marché des aimants ne se convertit pas instantanément d’un acheteur à un autre. Aucun volume de substitution chiffré n’est rendu public. S08 S12
Les engagements commerciaux au cœur de la souveraineté industrielle
Sumter montre la réalité et la difficulté d’une réindustrialisation stratégique. Les machines ont été installées, les premiers aimants expédiés et les ventes du groupe accélèrent. Les aides publiques ont contribué à franchir l’obstacle de l’investissement initial. Les prêts bancaires et le contrat de long terme étaient censés prolonger cet effort jusqu’à une production régulière. La dénonciation par GM rompt la visibilité sur le premier débouché au moment même où l’usine entre dans sa phase de montée en régime.
Le conflit pose une question économique concrète aux politiques de souveraineté : qui finance le coût d’une capacité nationale que les clients privés souhaitent utiliser comme assurance d’approvisionnement, mais qu’ils ne commandent pas à plein régime ? Le client, l’actionnaire, le prêteur ou la puissance publique peuvent porter une partie de cette charge, par des engagements d’achat, des clauses de capacité réservée, des garanties ou des commandes de défense. Le risque doit être défini avant que les bâtiments ne soient construits, puis arbitré lorsque les prévisions changent.
Pour clore l’enquête, quatre catégories de pièces seraient décisives : le contrat commercial et ses amendements ; les commandes et volumes livrés de 2025 à 2026 ; les calendriers de décaissement des aides et les clauses de dette liées au contrat ; enfin les mémoires ou décisions d’arbitrage et le prix final de l’acquisition Energy Fuels. Dans les dossiers publics consultés au 24 octobre, ces informations restent absentes ou partielles. Ces pièces permettraient d’évaluer le coût de la capacité réservée et son partage entre les parties, tandis que l’arbitrage doit déterminer leurs droits contractuels.
Pour prolonger l’analyse, le financement industriel de JPMorgan examine les engagements nécessaires à la mise en production, le dossier Nebius/Citi rapproche contrats clients et échéances bancaires, et l’enquête sur les stocks américains de cuivre analyse les contraintes d’une réorganisation des flux industriels.
Sources et limites documentaires
Corpus recoupé jusqu’au 24 octobre 2026. Pour les comptes, les périodes statistiques sont explicitement indiquées ; pour les événements, les dates de signature, d’annonce, de dépôt et de cérémonie sont distinguées. Les déclarations prospectives restent attribuées à leurs auteurs. Les liens ci-dessous conduisent aux documents consultés.
- [S01] Energy Fuels / SEC, Form 8-K. Événement daté du 13 octobre 2026, dépôt lié au projet VAC, description du litige d’avril à juillet, production, financement et comptes de gestion. Document
- [S02] VAC / SEC, états intermédiaires IFRS, Exhibit 99.2. Semestres clos aux 30 juin 2025 et 2026, non audités ; trésorerie, crédit 48C, aides, contrats de prêt et accord de forbearance du 24 septembre. Publiés dans le dossier SEC d’octobre 2026. Document
- [S03] General Motors / SEC, Form 10-Q. Trimestre clos au 30 septembre 2026, mention de deux arbitrages distincts et de celui concernant un fournisseur de moteurs de traction. Document
- [S04] Reuters, Eric Onstad. Dépêche du 22 octobre 2026, reprise par EnergyNow le 23 octobre. Identification indépendante du client GM, part de capacité annoncée en septembre 2025, contexte de la rupture. Source secondaire ; la confidentialité empêche la publication du contrat complet. Document
- [S05] South Carolina Department of Commerce. Communiqué du 13 décembre 2023. Investissement projeté, effectifs cibles, accord DoD, subventions de 13 et 2 M$ au comté. Document
- [S06] VAC. Communiqué du 9 avril 2024 sur l’attribution d’un crédit d’impôt Section 48C de 111,9 M$ ; cession ultérieure documentée par S02. Document
- [S07] Ara Partners. Communiqué daté du 5 septembre 2024, page publiée le 6, financement bancaire de 335 M$ et importance du contrat GM. Document
- [S08] VAC / e-VAC. Communiqué publié le 16 juillet 2026 concernant la cérémonie du 15 juillet, emplois, capacité et accord DLA. Chiffres fournis par l’entreprise, volumes DLA non publiés. Document
- [S09] Energy Fuels. Annonce d’accord d’acquisition le 23 juin 2026 ; valeur indicative de 1,9 Md$, ambitions mine-to-magnet et capacités extensibles. Document
- [S10] Energy Fuels / SEC, Exhibit 99.3. Comptes pro forma non audités, base au 25 septembre 2026, détail de la contrepartie 1,786 Md$ et du cash de 718 M$. Document
- [S11] Energy Fuels / SEC, Exhibit 2.1. Avenant signé le 13 octobre 2026 ; précisions sur litige, paiement des créanciers, séquestre et ajustements éventuels. Document
- [S12] Agence internationale de l’énergie. Rare Earth Elements, édition 2026. Parts chinoises de 2024, définitions propres aux étapes de la chaîne des aimants. Document
- [S13] Agence internationale de l’énergie. Global EV Outlook 2026, rétrospective du marché automobile électrique de 2025 et perspectives. Ne documente pas directement les décisions internes de GM. Document
- [S14] e-VAC. Communiqué du 12 décembre 2025, premières expéditions d’aimants et partenariat déclaré avec MP Materials. Affirmations industrielles attribuées au fabricant. Document
- [S15] VAC / SEC, Exhibit 99.1. États consolidés audités pour 2024 et 2025. Éclairent les pertes du groupe avant l’année étudiée, sans isoler Sumter. Document
- [S16] U.S. Internal Revenue Service. Documentation générale sur l’évolution des crédits fiscaux aux véhicules propres ; ne démontre pas le motif juridique ou commercial de la rupture VAC/GM. Document
// l’hebdo l0g
N° 12 · 18 oct.Les dossiers à retenir, leurs limites et les prochaines vérifications.
Lire la revue ↗Cet article ne constitue en aucun cas un conseil en investissement.
// historique des révisions
- publication
- révision
Les corrections substantielles suivent la politique de correction et sont consignées dans le changelog éditorial.
$ cd ..