// la revue des analyses
Atlas dans les comptes d’Athene : quatre chiffres, aucun total honnête
Une enquête sur le financement d’entrepôt, les sorties par titrisation, les liens de groupe et la garantie ciblée envers Credit Suisse.
À lire cette semaine
01 lectureQuand l’entrepôt ne se vide plus : le risque Atlas dans la machine Apollo-Athene
Le risque ne tient pas dans une addition spectaculaire. Il tient dans la coexistence de titres déjà détenus, d’engagements futurs, de concentrations par émetteur et d’une garantie contractuelle distincte.
Atlas finance temporairement des stocks de créances avant leur vente ou leur titrisation. Si la sortie de marché ralentit, les actifs restent plus longtemps financés, le coût de portage augmente et les protections contractuelles deviennent décisives.
La limite. Chercher dans les prochains comptes un pont explicite entre titres détenus, engagements, remboursements, ventes et reclassements. Sans ce pont, une variation ne prouve ni un achat ni un transfert de risque.
Le périmètre de cette éditionSources et méthode
Les données, les sources et les limites de cette édition sont conservées avec les formats téléchargeables.
- Athene Holding Ltd., Form 10-Q au 31 mars 2026Chiffres de titres, engagements, concentrations et garanties.
- Federal Reserve, Report to Congress on Risk RetentionDéfinition du financement d’entrepôt avant titrisation.
- Apollo, lancement d’Atlas SP PartnersOrigine de la plateforme et transaction avec Credit Suisse.
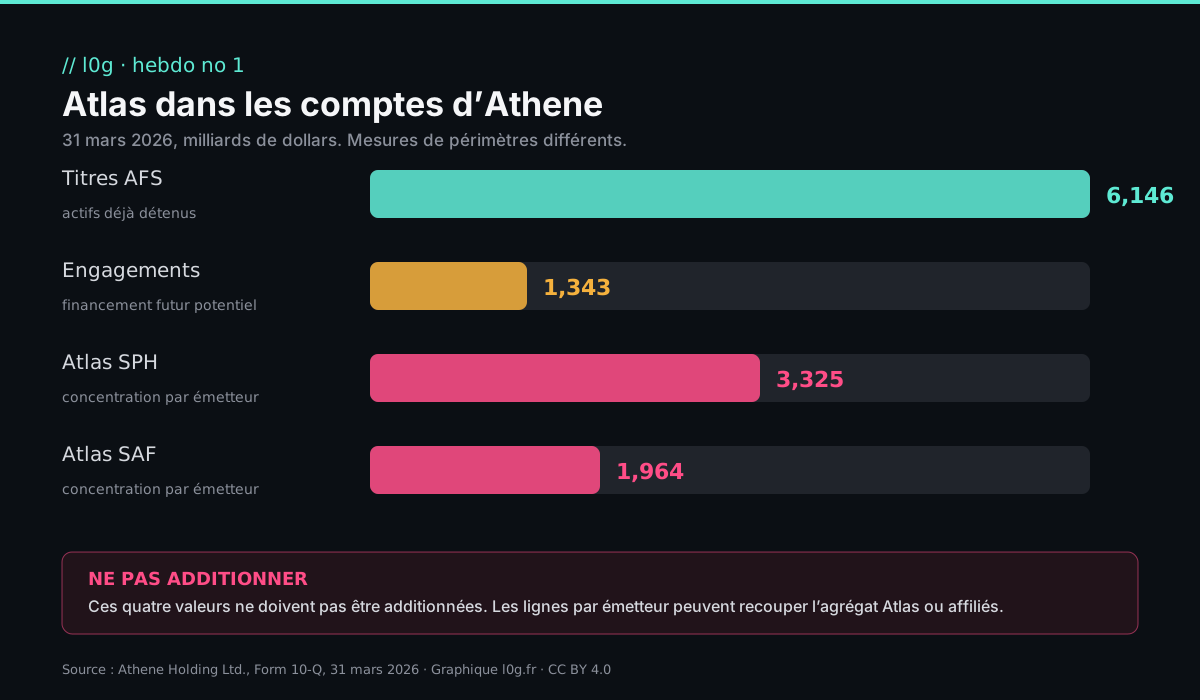
- Les quatre mesures du graphique appartiennent à des tableaux et des périmètres différents.
- Les engagements ne sont pas des actifs déjà financés.
- La garantie de 2,5 milliards de dollars envers Credit Suisse ne couvre pas tous les prêts ni tous les titres Atlas.
- Athene jugeait le paiement de cette garantie non probable au 31 mars 2026 et ne comptabilisait aucun passif à ce titre.
Citer et réutiliser l’éditionRéférence · LinkedIn · X
Textes à adapter librement, avec attribution à l0g. Ressources presse ↗
Référence bibliographique
l0g.fr, « Atlas dans les comptes d’Athene : quatre chiffres, aucun total honnête », L'hebdo no 1, 02 août 2026, https://l0g.fr/hebdo/2026-08-02-atlas-athene/, CC BY 4.0.
Texte LinkedIn
6,146 milliards de dollars. C’est le montant de titres Atlas ou affiliés qu’Athene déclarait détenir au 31 mars 2026. Le chiffre est important, mais l’addition facile serait fausse. Les 1,343 milliard d’engagements supplémentaires ne sont pas des actifs déjà financés. Deux autres lignes, 3,325 milliards pour Atlas Securitized Products Holdings et 1,964 milliard pour Atlas Secured Advance Funding, viennent d’un tableau de concentrations par émetteur et peuvent recouper le premier agrégat. Le signal utile n’est donc pas un total fabriqué. C’est la coexistence de plusieurs canaux dans un même système : investissement, financement futur et soutien conditionnel. L’enquête, le graphique SVG, le CSV et la méthode sont publiés sur l0g.fr.
Thread X
1/6 Athene détenait 6,146 Md$ de titres Atlas ou affiliés au 31 mars 2026. C’est le chiffre central. Ce n’est pas, à lui seul, un total de risque.

2/6 Le même 10-Q publie 1,343 Md$ d’engagements supplémentaires. Un engagement futur ne se confond pas avec un actif déjà financé.

3/6 Un autre tableau indique 3,325 Md$ sur Atlas Securitized Products Holdings et 1,964 Md$ sur Atlas Secured Advance Funding. Ces lignes peuvent recouper l’agrégat précédent.

4/6 Additionner 6,146 + 1,343 + 3,325 + 1,964 produirait un chiffre sans validité comptable. Les périmètres et les natures diffèrent.

5/6 Le mécanisme à surveiller : Atlas finance des entrepôts de créances avant leur vente ou leur titrisation. Si la sortie ralentit, durée, coût de portage et besoins de liquidité augmentent.

6/6 Analyse, graphique SVG, CSV et sources primaires : https://l0g.fr/hebdo/2026-08-02-atlas-athene/